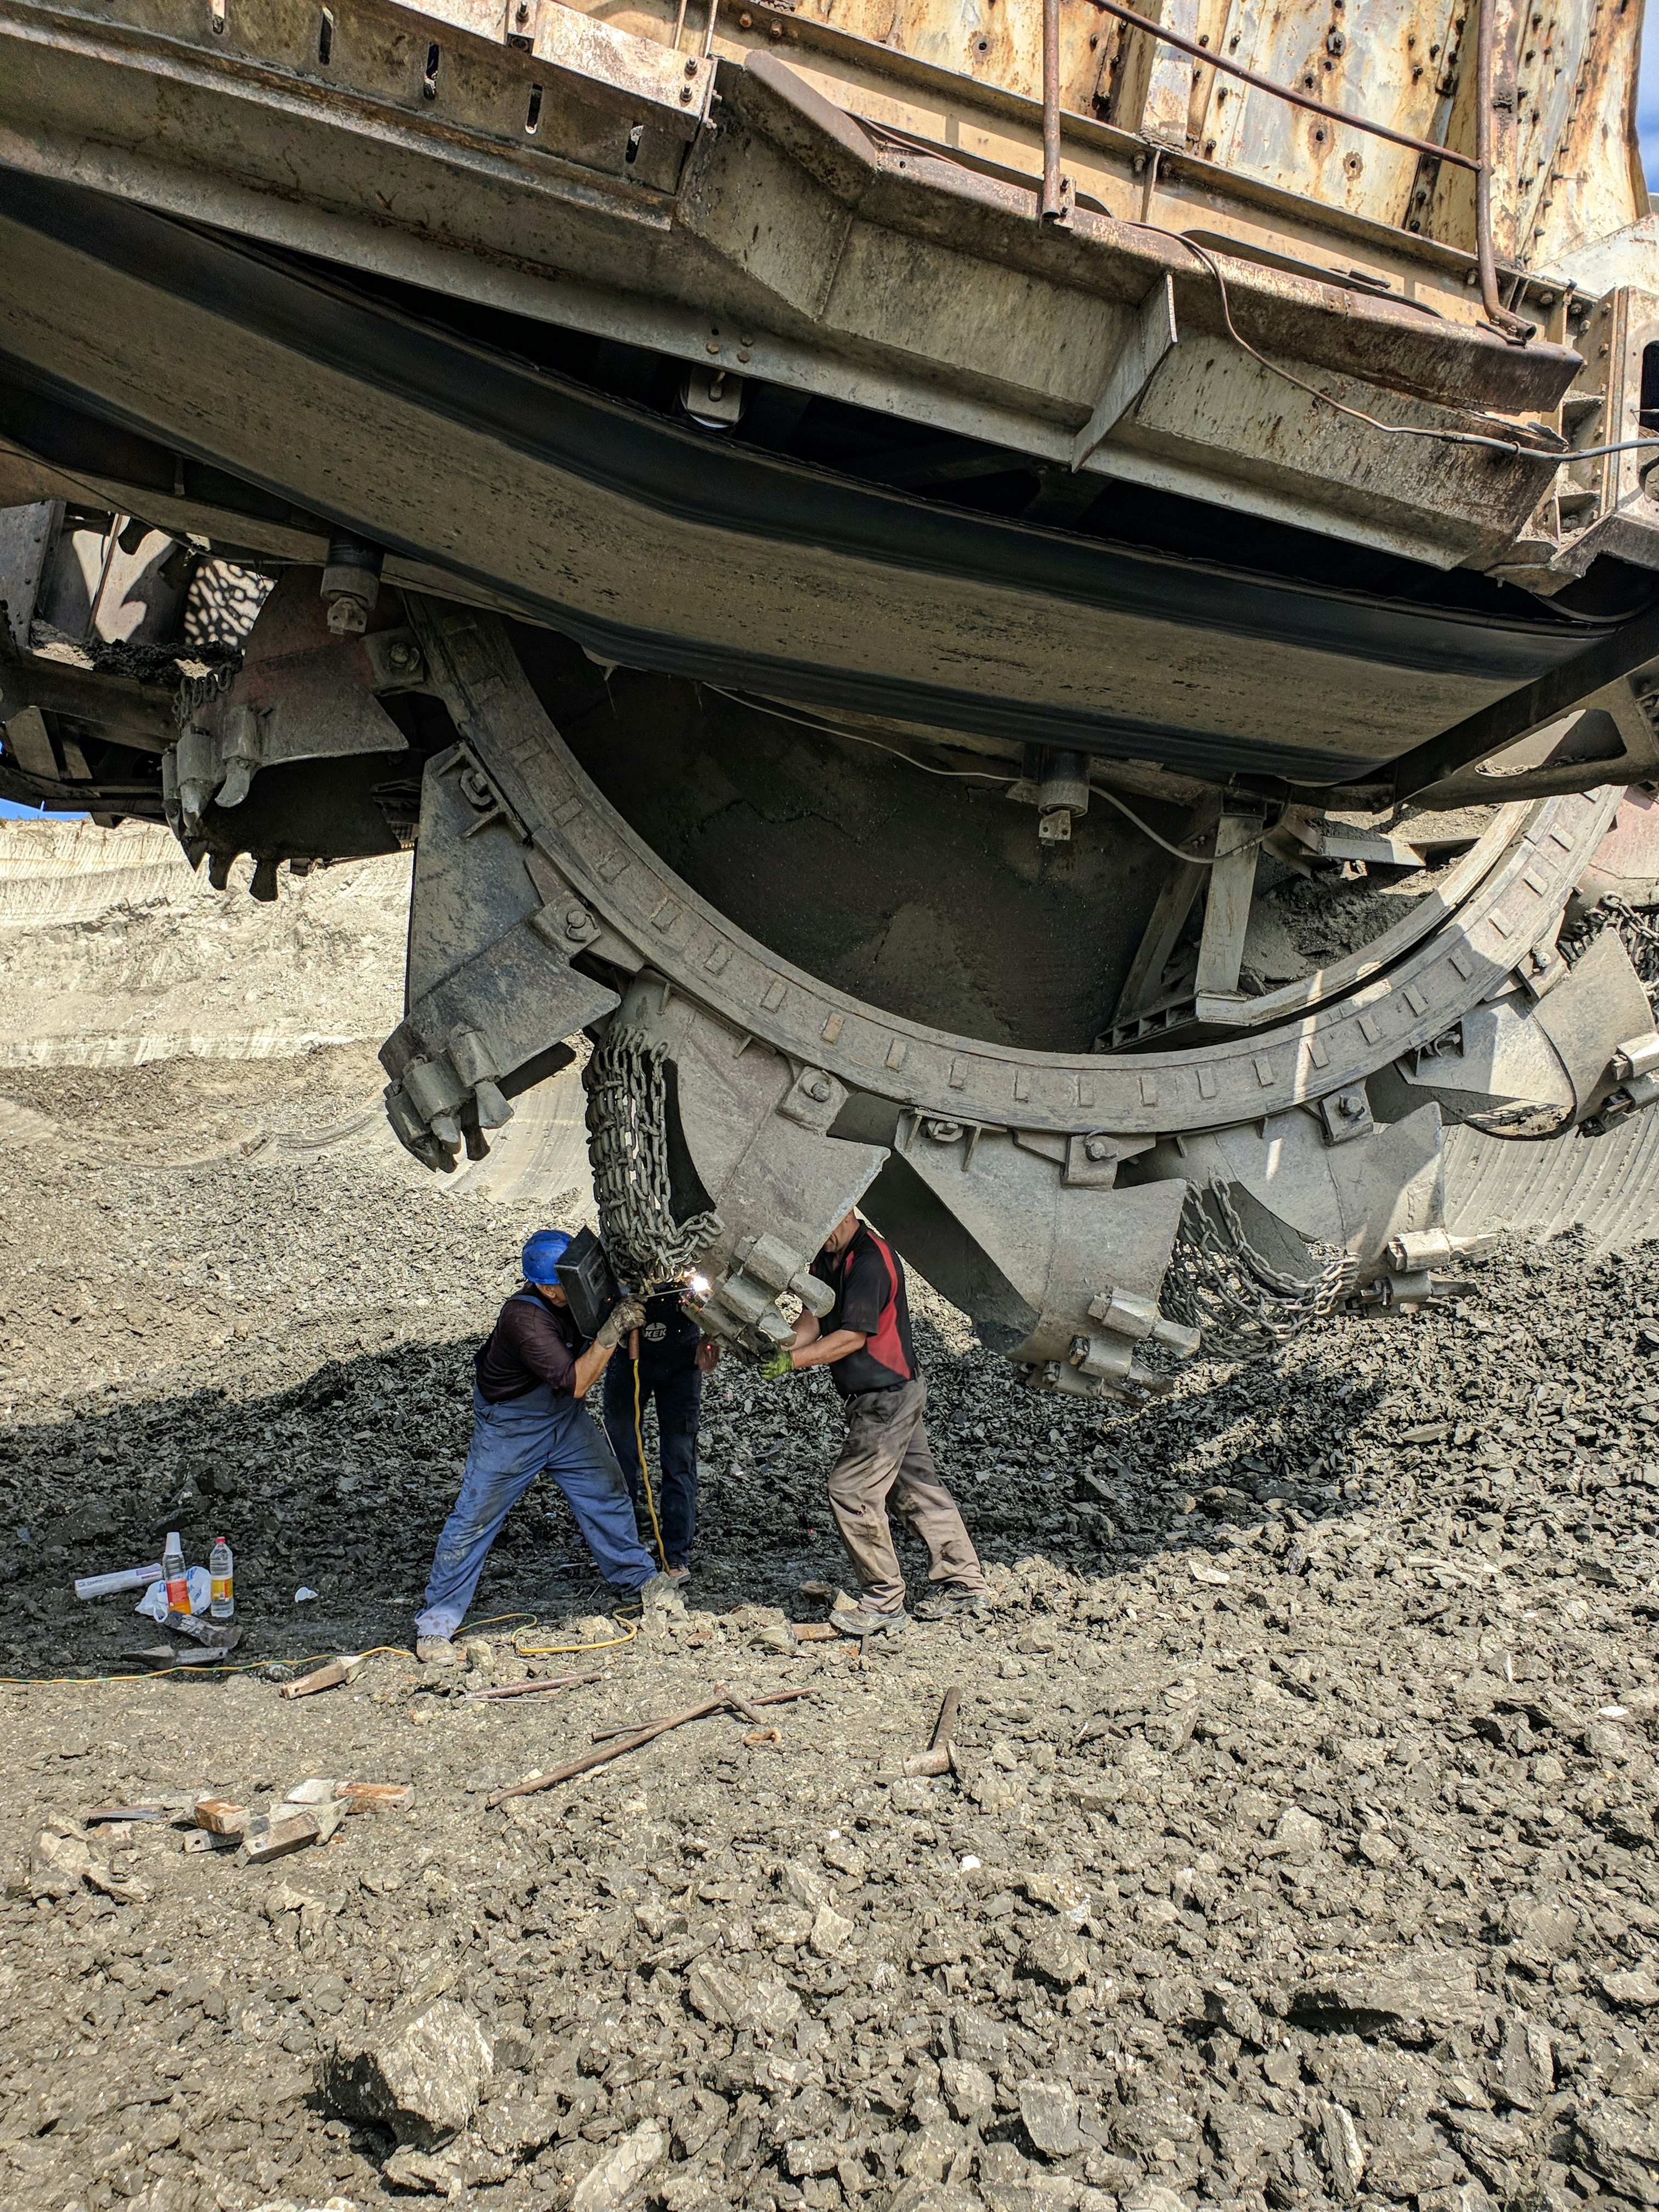
Kondisi fasilitas berpengaruh langsung terhadap kelancaran operasional perusahaan. Mesin, sistem kelistrikan, pendingin, jaringan air, dan infrastruktur pendukung yang berfungsi baik memungkinkan proses kerja berjalan sesuai jadwal dan standar layanan. Sebaliknya, kerusakan kecil yang tidak segera ditangani dapat berkembang menjadi gangguan besar. Peralatan produksi yang berhenti, misalnya, bisa menghentikan seluruh lini kerja, sementara kegagalan sistem pendukung dapat menghambat aktivitas banyak bagian sekaligus. Karena itu, pengelolaan perawatan perlu dimulai sebelum aset menunjukkan kerusakan serius, bukan hanya ketika masalah sudah mengganggu operasi.
Dampak gangguan fasilitas tidak terbatas pada biaya teknisi atau suku cadang. Penghentian produksi dapat mengurangi volume dan pendapatan, sedangkan keterlambatan layanan berpotensi membuat perusahaan kehilangan pelanggan atau melanggar komitmen kontrak. Perbaikan darurat biasanya menuntut respons cepat, sehingga biaya tenaga kerja, komponen, dan pengadaan dapat lebih tinggi dibandingkan perawatan terencana. Aset yang tidak terawat juga dapat bekerja kurang efisien dan mengonsumsi lebih banyak energi. Selain itu, kegagalan alat atau kondisi bangunan yang buruk dapat meningkatkan risiko kecelakaan, mencederai pekerja, dan menimbulkan konsekuensi hukum. Gangguan berulang bahkan dapat merusak reputasi perusahaan di mata pelanggan, mitra, maupun karyawan.
Besarnya dampak sangat bergantung pada konteks. Di industri manufaktur, kerusakan mesin kritis mungkin menghentikan produksi dan mengganggu rantai pasok; di rumah sakit, gangguan pada sistem listrik atau pendingin dapat memengaruhi keselamatan pasien. Usia aset, ketersediaan suku cadang, dan tingkat ketergantungan operasi pada peralatan turut menentukan urgensi serta biaya penanganan. Aset yang menua umumnya membutuhkan pemantauan lebih intensif, sedangkan operasi dengan sedikit alternatif cadangan lebih rentan terhadap waktu henti. Dengan demikian, biaya perawatan fasilitas sebaiknya dipandang sebagai investasi untuk menjaga ketersediaan aset dan kesinambungan kerja. Perencanaan yang konsisten dapat membantu mendeteksi masalah lebih awal, mengurangi pengeluaran darurat, serta mencegah biaya total yang jauh lebih besar akibat gangguan operasional.
Langkah awal untuk mengendalikan biaya perawatan adalah membuat inventaris fasilitas dan peralatan yang lengkap. Catat nama serta jenis aset, usia, fungsi, lokasi, kondisi, dan pihak yang bertanggung jawab atas pengoperasiannya. Lengkapi setiap catatan dengan riwayat kerusakan, jadwal servis, biaya perbaikan sebelumnya, serta ketersediaan suku cadang. Informasi tersebut memberi perusahaan gambaran tentang aset yang dimiliki, sekaligus membantu membandingkan kebutuhan perawatan di berbagai lokasi. Inventaris sebaiknya diperbarui setiap kali aset dipindahkan, diperbaiki, diganti, atau tidak lagi digunakan.
Berikutnya, kelompokkan aset berdasarkan tingkat kekritisan bagi operasi. Pertimbangkan apakah kegagalan suatu peralatan dapat menghentikan produksi, mengganggu layanan, menimbulkan risiko keselamatan, merusak aset lain, atau menyebabkan pelanggaran terhadap ketentuan. Nilai kemungkinan kegagalan berdasarkan usia, kondisi, intensitas penggunaan, dan catatan kerusakan. Kemudian ukur konsekuensinya, termasuk durasi penghentian, kehilangan kapasitas, dampak terhadap pelanggan, serta biaya pemulihan. Peralatan dengan peluang gagal tinggi dan dampak besar perlu memperoleh prioritas pemeriksaan dan anggaran, sedangkan aset berisiko rendah dapat ditangani melalui jadwal rutin yang lebih sederhana. Penilaian ini perlu ditinjau berkala karena kondisi maupun kebutuhan operasional dapat berubah.
Pemahaman biaya juga menuntut pencatatan yang terpisah dan konsisten. Bedakan pengeluaran untuk perawatan rutin, perbaikan tak terencana, suku cadang, tenaga kerja internal atau kontraktor, dan biaya terkait waktu henti. Jika semua pengeluaran dicatat dalam satu kategori, perusahaan dapat meremehkan biaya sebenarnya dan sulit mengetahui sumber pemborosan. Waktu henti, misalnya, dapat menimbulkan kehilangan produksi atau pendapatan yang jauh melampaui tagihan teknisi. Dengan menggabungkan inventaris aset, tingkat risiko, dan rincian pengeluaran, pengelola dapat membandingkan biaya antarperiode serta mengidentifikasi aset yang menyerap anggaran terbesar.
Data historis kemudian digunakan untuk mencari pola, bukan sekadar menyusun laporan. Frekuensi kerusakan yang meningkat, penggantian komponen berulang, atau biaya perbaikan yang terus bertambah dapat menandakan bahwa aset memerlukan tindakan berbeda, seperti pemeriksaan lebih sering, perawatan preventif, atau penggantian. Prioritas anggaran sebaiknya mempertimbangkan pola tersebut bersama tingkat kekritisan dan konsekuensi kegagalan. Pendekatan berbasis bukti membantu perusahaan mengarahkan dana ke risiko paling penting, merencanakan kebutuhan suku cadang, dan mengurangi kejutan pengeluaran tanpa mengabaikan keandalan operasi.
Strategi perawatan yang tepat membantu perusahaan mengurangi kerusakan fasilitas sekaligus membatasi waktu henti yang mengganggu operasional. Pilihan pendekatan sebaiknya mempertimbangkan tingkat risiko, usia, kondisi, fungsi, dan dampak kegagalan setiap aset. Mesin produksi yang kritis, misalnya, memerlukan perhatian lebih ketat dibandingkan peralatan pendukung yang kerusakannya tidak langsung menghentikan pekerjaan. Karena karakteristik aset berbeda, satu jadwal atau metode perawatan tidak selalu sesuai untuk seluruh fasilitas.
Perawatan preventif berbasis jadwal dapat diterapkan melalui pemeriksaan berkala, pelumasan, kalibrasi, pembersihan, dan penggantian komponen sesuai rekomendasi pabrikan atau pengalaman operasional. Jadwal yang konsisten membantu menemukan keausan sebelum berkembang menjadi kerusakan serius. Namun, penggantian komponen terlalu dini juga dapat menambah biaya dan menghasilkan limbah. Karena itu, catatan riwayat perbaikan dan kondisi peralatan perlu ditinjau secara rutin agar interval pekerjaan dapat disesuaikan dengan kebutuhan nyata.
Untuk aset berisiko tinggi atau mahal, perawatan prediktif dapat melengkapi kegiatan terjadwal. Inspeksi teknis, sensor, dan pemantauan kondisi dapat mengidentifikasi perubahan seperti getaran, suhu, tekanan, atau suara yang tidak normal. Informasi tersebut membantu tim menentukan waktu intervensi dengan lebih tepat. Komponen dapat diganti berdasarkan kondisi, bukan hanya umur kalender, sementara persediaan suku cadang penting disiapkan sesuai tingkat kritikalitas, waktu pengadaan, dan kemungkinan gangguan pasokan.
Keberhasilan strategi perawatan juga bergantung pada pelaporan dan koordinasi. Operator perlu dilatih untuk mengenali gejala awal, mengikuti prosedur pemeriksaan sederhana, dan segera mencatat temuan, bukan menunggu hingga mesin gagal berfungsi. Tim fasilitas harus menilai laporan serta menentukan prioritas tindak lanjut. Koordinasi dengan tim produksi membantu mengatur waktu inspeksi atau perbaikan tanpa mengabaikan keselamatan dan target kerja. Sementara itu, bagian pengadaan perlu mengetahui kebutuhan komponen kritis agar pembelian tidak terlambat. Alur komunikasi yang jelas mencegah masalah kecil terlewat, sehingga tindakan dapat dilakukan sebelum kerusakan berkembang menjadi perbaikan besar atau penghentian operasi berkepanjangan.
Efektivitas program perawatan fasilitas perlu dinilai menggunakan indikator yang konsisten, bukan berdasarkan kesan atau besarnya anggaran semata. Catat frekuensi kerusakan pada setiap aset, durasi waktu henti, biaya perawatan per aset, persentase pekerjaan yang direncanakan, serta tingkat ketersediaan peralatan. Data ini membantu perusahaan melihat apakah tindakan perawatan benar-benar mengurangi gangguan dan menjaga fasilitas tetap beroperasi sesuai kebutuhan. Pengukuran sebaiknya dilakukan secara berkala agar perubahan kinerja dapat diketahui dan dibandingkan dari waktu ke waktu.
Penilaian biaya perlu mempertimbangkan kerugian yang berhasil dihindari. Anggaran perawatan yang meningkat tidak serta-merta menunjukkan program tidak efektif apabila kenaikan tersebut mencegah kerusakan besar, menghentikan produksi lebih lama, atau menimbulkan risiko keselamatan. Sebaliknya, pengurangan belanja jangka pendek dapat berujung pada biaya perbaikan darurat dan kehilangan pendapatan yang lebih tinggi. Karena itu, bandingkan biaya perawatan dengan dampak finansial gangguan yang dapat dicegah, termasuk biaya waktu henti, tenaga kerja, suku cadang, dan keterlambatan operasional.
Dasar evaluasi yang dapat dipercaya adalah pencatatan pekerjaan secara konsisten. Catatan perlu memuat aset yang ditangani, jenis pekerjaan, waktu pengerjaan, material yang digunakan, biaya, serta temuan teknisi. Informasi tersebut memungkinkan tim menganalisis penyebab utama kegagalan, membedakan kerusakan berulang dari kejadian insidental, dan menilai apakah metode perawatan yang digunakan sesuai. Hasil analisis dapat mengungkap kebutuhan perubahan, seperti inspeksi lebih sering, penggantian komponen, pelatihan, atau perbaikan prosedur kerja. Tanpa data lengkap, keputusan mudah bergantung pada asumsi dan masalah yang sama dapat terus muncul.
Tinjau anggaran dan indikator secara berkala bersama tim operasional dan keuangan. Gunakan hasilnya untuk menyesuaikan jadwal perawatan, alokasi sumber daya, dan prioritas aset berdasarkan tingkat risiko serta dampaknya terhadap kegiatan perusahaan. Pendekatan bertahap dapat menjaga penerapan tetap terkendali: mulailah dari aset paling kritis, tetapkan ukuran keberhasilan, lalu buktikan manfaatnya melalui data. Setelah praktik menunjukkan penurunan gangguan atau penghematan kerugian, perluas penerapan ke aset lain. Dengan demikian, penyempurnaan program berlangsung berdasarkan bukti, bukan sekadar pemotongan anggaran.